【在庫管理が節税につながる理由】 —在庫の“見える化”が企業財務を強くする—
1.導入:なぜ「在庫管理」に税務上の注目が集まるのか
在庫は、業種を問わず多くの企業にとって「売上の源泉」である一方、適切な管理がされていなければ“税務リスクの温床”にもなり得ます。
特に中小企業では、棚卸の手順が曖昧だったり、在庫評価が担当者任せになり、結果として決算に影響してしまうケースが少なくありません。
在庫は「資産」であり、期末在庫が多いと利益が増え、逆に少ないと利益が減ります。だからこそ、在庫管理は経営管理であると同時に、正確な税務申告に直結する重要テーマといえます。
本稿では、在庫管理がどのように節税につながるのか、その仕組みと判断軸を、2025年時点の税法に基づき整理します。
2.制度解説:在庫評価と利益の関係
税務上の「在庫(棚卸資産)」は、取得価額または低価法が原則です(法人税法第22条・同施行令)。
期末在庫が増えると、その分だけ当期の売上原価が減り、結果として利益が増えます。逆に、在庫が減ると利益は減ります。
▼売上原価の計算式
つまり、期末在庫を正しく評価できるかどうかが、利益と納税額に直結します。
特に、劣化・破損・陳腐化(型落ち品)などで価値が下がった在庫は、税務上「評価損」を計上できる場合があります。これが節税につながる大きなポイントです。
3.実務上の判断軸:担当者が迷いやすいポイント
在庫管理で判断が難しいのは、次のようなケースです。
●①「本当に使えない在庫」かどうか
劣化や破損があっても、証拠(写真・廃棄記録・棚卸表)がないと評価損は認められない可能性があります。
●②「陳腐化(型落ち)」の判断基準
家電、アパレル、季節商品などは、販売価値が大幅に下がることがあります。
ただし、値下げ販売の事実や市況下落の証拠が必要です。
●③棚卸の方法
・実地棚卸をしていない
・担当者ごとに評価基準が異なる
・棚卸差異の原因を追跡していない
——これらは税務調査で特にチェックされるポイントです。
●④「仕掛品・原材料」などの評価
製造業では、仕掛品や加工途中の材料の評価が複雑になりやすく、算定方法に一貫性が必要です。
4.よくある誤解と、そのリスク
在庫管理には、次のような誤解が多く見られます。
❌ 誤解①:在庫は“実地棚卸”をしなくても推定でよい
→ 税務上は、実地棚卸が原則。推定は原則認められません。
推定で算定すると、後日否認され、追徴課税につながる恐れがあります。
❌ 誤解②:使えなくなった在庫は捨てれば経費になる
→ 廃棄の事実と理由を示す証拠が必要。
特に、大量廃棄の場合は廃棄記録や写真が求められます。
❌ 誤解③:古くなったものは一律に評価損にできる
→ 実際の販売価格の下落、型落ちの事実など、合理的な根拠が必須です。
誤った判断は税務調査での否認につながり、追加の納税や加算税のリスクが生じます。
5.現場で役立つ対策・チェックポイント
在庫管理を節税につなげるには、「正しい評価」と「証拠の残し方」が重要です。
▼年度末前に確認しておくべきポイント
棚卸の実施日と手順を明確化する(マニュアル化)
劣化・破損・陳腐化在庫の洗い出し
廃棄記録の保存(写真・数量・廃棄理由)
市場価格の下落があれば、**価格証明(値下げ履歴や競合価格)**を保管
仕掛品・原材料の評価基準を一貫して運用する
棚卸差異が出た場合は、原因を把握し、次回の管理改善につなげる
▼在庫管理の整備は、次の経営効果も生みます
資金繰りの改善(不要在庫の圧縮)
発注ミスの削減
粗利率の改善
不正・ロスの防止
経営判断のスピード向上
税務だけでなく、経営管理全体に好循環をもたらす“投資対効果の高い取り組み”といえます。
6.まとめ・行動のすすめ
在庫管理は「節税テクニック」のように語られることがありますが、本質は“正しく企業活動を記録する”という基本にあります。
適切な棚卸と評価は、税務リスクを下げるだけでなく、経営の透明性を高め、企業の信頼性向上にもつながります。
「期末が近づいたから棚卸をする」のではなく、平時からの在庫管理の整備が、最も確実で持続的な節税につながる方法です。
在庫管理や在庫評価の見直しをご検討中の方は、どうぞお気軽にご相談ください。
御社の業種・在庫特性に応じて、最適な方法を丁寧にご提案いたします。
 税理士 藁信博(
年末賞与で「節税効果を最大化」する方法 ― 2025年の税務と実務のポイント ―
1.導入:年末賞与が注目される理由
年末は、1年の業績を踏まえて社員への「賞与(ボーナス)」を支給する企業が多い時期です。
賞与は社員のモチベーションを高める重要な手段である一方、法人にとっては「損金算入できる時期」や「支給方法」によって、節税効果に大きな差が生じます。
特に、支給時期の判断を誤ると、損金算入の時期が翌期にずれ込み、税負担が重くなるケースも見られます。
本稿では、制度上の正確な理解とともに、「年末賞与をどう扱えば節税効果を最大化できるか」を、実務的な視点で整理します。
2.制度解説:賞与の損金算入と源泉徴収の基本
法人税法上、賞与は「実際に支給した事業年度」に損金算入できます(法人税法22条、法人税基本通達9-2-41)。
したがって、決算期末までに支給が完了していることが前提条件です。
たとえば12月決算の会社であれば、12月末までに賞与を支給(または確定)する必要があります。
また、賞与を支給する際には以下の手続きが必要です。
| 手続項目 | 内容 | 注意点 |
|---|---|---|
| 源泉所得税 | 支給時に天引き | 翌月10日までに納付 |
| 社会保険料 | 賞与支給届を提出 | 健康保険・厚生年金の標準賞与額で計算 |
| 雇用保険料 | 同様に控除・納付 | 上限は年間150万円まで反映 |
3.実務上の判断軸:損金算入の“タイミング”と“確定要件”
節税効果を最大化するには、「いつ損金にできるか」の判断が肝心です。
法人税法では、賞与を損金算入するために次の3要件を満たす必要があります(法人税法施行令72条の2)。
支給額が事業年度末までに全従業員に対して通知されている
事業年度末までに金額が確定している
事業年度終了後1か月以内に実際に支給されている
このいわゆる「未払賞与の損金算入要件」を満たせば、実際の支払いが翌月でも、当期の損金とすることが可能です。
ただし、1人でも支給額が未確定の従業員がいれば、全体が損金算入できなくなるため、注意が必要です。
4.よくある誤解と修正
誤解①:「賞与を計上すれば自動的に損金算入できる」
→ 実際には「確定通知+支給期日1か月以内」の要件が必要。未払計上だけでは認められません。誤解②:「取締役賞与も経費にできる」
→ 役員への賞与は「定期同額給与」または「事前確定届出給与」でなければ損金不算入となります(法人税法34条)。役員賞与は別のルールで管理すべきです。誤解③:「支給額を一律カットすれば節税になる」
→ 賞与額の減額は従業員の士気低下や離職につながり、結果的に経営コスト増を招くこともあります。単純なコスト削減は得策ではありません。
5.現場で役立つ実務チェックリスト
| チェック項目 | 確認内容 |
|---|---|
| ✅ 支給総額の決定 | 役員会・取締役会で議事録を残しておく |
| ✅ 従業員ごとの支給額通知 | 書面・メールなどで本人に確定通知を行う |
| ✅ 支給日程 | 期末から1か月以内に実際の支給 |
| ✅ 社会保険・源泉税の処理 | 各届出・納付期限をスケジュールに反映 |
| ✅ 役員分との区分 | 従業員賞与と明確に区別し、別管理 |
実務のポイント
・支給日と経理処理日を明確にし、会計システム上でも同一期間に反映させる
・税務調査では「通知の証拠書類(社内メール・Excel一覧・回覧文書)」の提示が求められるケースが多い
6.まとめ:適切な賞与運用が“信頼経営”につながる
賞与は「感謝と評価の象徴」であると同時に、税務・会計上の精緻な判断が求められる取引です。
法令要件を正確に押さえ、タイミングを誤らずに処理することで、節税効果を最大化できるだけでなく、従業員への誠実な姿勢としても評価されます。
藁総合会計事務所では、年末賞与の計算・支給時期の判断・損金算入可否の確認など、実務全般をサポートしております。
「節税」と「信頼」の両立を目指す経営者の方は、ぜひお気軽にご相談ください。
外国人不動産売却が進む日本で注意すべき「非居住者への源泉徴収義務」
1. 日本経済と外国人投資家の動向
近年、日本では外国人労働者や外国人経営者を取り巻く制度が厳格化する傾向にあります。
在留資格の取得・更新要件も見直され、「外国人を取り巻く環境が右傾化している」と指摘されることも少なくありません。
一方で、日本経済は労働力・投資資金の両面で外国人の貢献に依存しています。
もし、こうした外国人投資家や経営者が日本市場から撤退(エスケープ)する動きが広がれば、不動産市場にも波及し、外国人所有の不動産売却が相次ぐ可能性もあります。
このとき、日本人が非居住者(外国人)から不動産を購入する場合に発生する税務リスクとして、
特に重要なのが「源泉徴収義務」です。
2. 非居住者への不動産代金支払いには「源泉徴収」が必要
結論
非居住者(または外国法人)から日本国内の不動産を購入する場合、
買主(日本居住者・法人)には、譲渡代金の10.21%を源泉徴収して国に納付する義務があります。
🔹 税率:10.21%(所得税10%+復興特別所得税0.21%)
🔹 対象:土地・建物等の譲渡代金
🔹 納付期限:支払日の翌月10日まで
計算例
売買価格が1億円の場合:
源泉徴収額=1億円 × 10.21% = 1,021万円
売主への支払額=8,979万円
買主は1,021万円を税務署に納付
3. 法的根拠と参考資料
| 区分 | 出典 | 内容 |
|---|---|---|
| 所得税法第212条第1項第5号 | 非居住者への不動産譲渡代金の支払に関する源泉徴収義務 | |
| 所得税法施行令第322条 | 「国内にある資産の譲渡」定義 | |
| 所得税基本通達212-1 | 国内不動産の範囲の明示 | |
| 国税庁タックスアンサー No.12036 | 非居住者からの不動産購入時の源泉徴収義務の説明(確認日:2025年11月7日) |
4. 実務対応の流れ
売主の居住区分を確認
在留資格・住民票の有無・帰国状況などから「非居住者」かを判定。支払時に源泉徴収
売買契約額に10.21%を乗じて差し引く。翌月10日までに納付
「所得税徴収高計算書」により所轄税務署へ納付。支払調書の提出
翌年1月末までに「不動産等の譲渡の対価の支払調書」を提出。源泉徴収票を売主に交付
非居住者側はこれを基に確定申告し、過剰分を還付申請可能。
5. 注意点とリスク
居住者・非居住者の判定は支払時点で行う。
売主が法人(外国法人)の場合も源泉徴収対象。
不動産業者を介しても、最終支払者が個人なら義務あり。
源泉徴収を怠ると、買主側に不納付加算税・延滞税が課される。
源泉徴収は譲渡所得税の前払いであり、最終的な税額とは異なる。
6. 今後の展望と専門家の役割
外国人投資家が日本不動産市場から撤退する場合、
短期的には不動産価格の調整局面が生じる可能性もあります。
ただし、手続の煩雑さや税務リスクが壁となり、
買い手側の負担が増すことにも注意が必要です。
税理士や不動産業者は、
「非居住者との取引における源泉徴収義務」を確実に把握し、
契約書面や資金決済の段階で誤りがないようサポートすることが求められます。
7. まとめ
| 項目 | 内容 |
|---|---|
| 対象 | 非居住者・外国法人への不動産代金支払 |
| 税率 | 10.21%(所得税+復興特別税) |
| 納付期限 | 支払月の翌月10日まで |
| 書類 | 所得税徴収高計算書、支払調書、源泉徴収票 |
| リスク | 源泉徴収漏れ=買主にペナルティ |
8. 専門家からのアドバイス
契約締結前に「売主が非居住者かどうか」を必ず確認
契約書に「源泉徴収条項」を明記
税務署への納付は期限厳守(遅延時は罰則)
外国人売主側には還付請求の案内も行う
✅ まとめると…
外国人不動産投資家の動向が変化する今こそ、
「非居住者への源泉徴収義務」を正確に理解し、
税務リスクを未然に防ぐことが、買主・仲介業者双方に求められています。
「今年のうちにやるべきこと」5選 ― 年末を迎える前に確認したい、税務・労務・経営のチェックポイント ―
1.導入:年末を迎える前に確認すべき「経営の足元」
11月以降、決算や年末調整、社会保険料の見直しなど、経理・労務担当者にとって慌ただしい時期がやってきます。
「あとでまとめて処理しよう」と後回しにした結果、年明けに慌てて修正や追加対応に追われるケースも少なくありません。
本稿では、2025年のうちに確認・実行しておきたい重要項目5選を、税務・会計・労務の観点から整理します。
2.制度解説:年末対応が重要となる背景
法人・個人を問わず、12月は「期中調整」「法定期限前の行為」「来期への布石」が重なる時期です。
税務署や年金事務所の手続きも年明けに集中するため、年内に判断・届出を済ませることが、円滑な経営管理につながります。
また、2025年は以下のような制度改正・トレンドにも留意が必要です。
インボイス制度の猶予期間が終了し、経過措置が段階的に縮小
電子帳簿保存法の「宥恕期間」終了に伴う実務対応の厳格化
賃上げ促進税制の適用拡大(中小企業向け要件変更)
社会保険の適用拡大(パート・アルバイトを含む)
各種補助金・助成金の予算切り替え期
3.実務上の判断軸:「今年のうちにやるべきこと」5選
(1)交際費・福利厚生費の整理
年末に駆け込みで支出が増える時期です。交際費・会議費・福利厚生費の区分が曖昧なまま処理すると、税務調査で損金算入が否認されるリスクがあります。
社員向け→福利厚生費
取引先向け→交際費
社内会議・打合せ→会議費(合理的な説明要)
ポイント: 支出目的・参加者・内容をメモ等で残すことで、経費性の説明が容易になります。
(2)固定資産の棚卸・償却費の確認
使用していない備品や資産を放置していると、会計上も税務上も不適切です。
廃棄・除却を決定した資産は年内に除却処理
少額減価償却資産(30万円未満)の特例は年内購入分まで
例外: 中小企業者等特例の適用対象は資本金1億円以下の法人などに限定されます。
(3)役員給与・賞与の見直し
役員報酬は「定期同額給与」または「事前確定届出給与」として事前に決めた金額しか損金算入できません。
賞与を支給予定の場合は、**事前確定届出書の提出期限(支給日1か月前)**を必ず確認しましょう。
(4)年末調整と社会保険の適用確認
パート・アルバイトの週20時間以上勤務者について、2025年10月からの適用拡大を見据え、年内に勤務実態を点検しておくと安心です。
また、年末調整では以下の点を確認しましょう。
控除証明書(生命保険・地震保険など)の提出漏れ
住宅ローン控除の初年度書類
扶養親族の所得確認
(5)電子帳簿保存法・インボイス対応の最終確認
電子取引データ(PDF請求書など)は電子保存が原則義務化されています。
やむを得ず紙で保存している場合は、**保存要件(タイムスタンプ・訂正履歴・検索性)**を満たすか確認しましょう。
インボイス登録番号の記載漏れも、控除否認のリスク要因です。
4.よくある誤解と修正
| よくある誤解 | 実際の取扱い |
|---|---|
| 「12月に払えば全部当期経費になる」 | 役員給与や前払費用は、支出時期よりも契約・届出の内容が優先されます。 |
| 「交際費は年間800万円まで損金」 | 資本金1億円超の法人は除外。対象範囲や超過分の扱いに注意。 |
| 「電子帳簿保存はまだ猶予中」 | 宥恕期間は終了。実務上は即時対応が求められます。 |
5.現場で役立つ実務チェックリスト
固定資産台帳の更新・除却確認
年末調整資料の回収状況
電子帳簿保存法対応(社内ルール・システム)
役員賞与届出書の提出期限確認
交際費・福利厚生費の区分明確化
6.まとめ:早めの準備が信頼経営につながる
年末対応は「後でまとめて」ではなく、「今のうちに一点ずつ確認する」ことが肝要です。
税務リスクを防ぐだけでなく、決算書の信頼性や金融機関からの評価向上にもつながります。
藁総合会計事務所では、年末調整・インボイス・電子帳簿保存法への実務対応についてもサポートしています。
経営者の皆さまが安心して新年を迎えられるよう、ぜひお気軽にご相談ください。
最低賃金と物価の推移を読み解く──インフレ局面で注目すべき公的支援策とは
最低賃金の引上げが続くなか、企業経営や家計においては「実質的な購買力」がどう変化しているのかが重要なポイントとなっています。
ここでは、過去25年の東京都最低賃金と消費者物価指数(CPI)の推移を分析した上で、国・東京都による主な支援策をご紹介します。
📈 東京都の最低賃金とCPI(物価指数)の推移
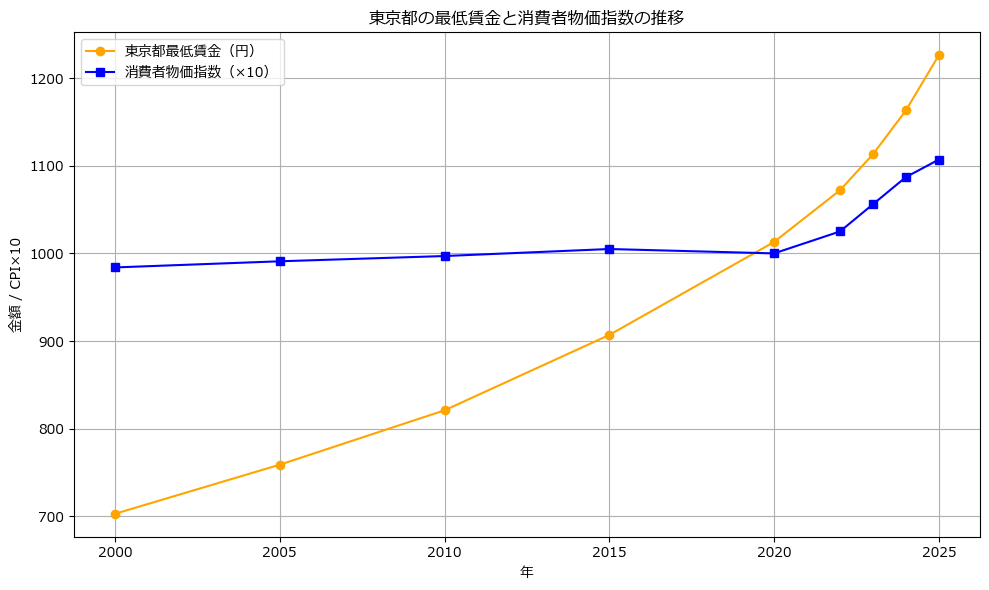
下記のグラフは、2000年から2025年までの東京都最低賃金と全国消費者物価指数(CPI)を比較したものです。
名目賃金は右肩上がり、物価は長らく横ばい
- 2000年の東京都最低賃金は 703円でしたが、2025年には 1,226円へと約1.7倍に上昇しています。
- 一方、CPI(2020年=100)は長らく横ばいで推移し、2000〜2010年代前半はほとんど上昇していませんでした。いわゆる「デフレ期」であり、この時期は最低賃金の名目上昇がそのまま実質賃金の改善につながりやすい環境でした。
2022年以降はインフレ局面に
2022年以降、エネルギー価格高騰や円安の影響を受け、全国的に物価が上昇しています。
CPIも2023年以降顕著に上昇し、最低賃金の上昇ペースとの差が縮まっています。
つまり、名目賃金が上がっても物価上昇がそれを上回れば、実質購買力は伸びないという状況が生じます。最近では実質賃金指数がマイナスになる月もあり、最低賃金の引上げだけで生活水準を維持することが難しくなりつつあります。
経営上の含意
企業にとって最低賃金引上げは、人件費上昇を意味します。一方で、販売価格への転嫁や業務改善が進まない場合、利益圧迫につながる可能性があります。
最低賃金と物価の推移をセットで把握することは、賃金戦略・価格戦略を考える上で重要です。
🧾 政府・東京都による主な支援策
最低賃金引上げに伴い、政府および東京都では以下のような支援策を用意しています。
(※当事務所では申請手続きは行いません。制度の概要紹介にとどまります)
1. 厚生労働省(東京都労働局)による助成金
- 業務改善助成金
最低賃金を30円〜90円引き上げ、併せて設備投資等を行った場合、30万円〜600万円の助成。 - キャリアアップ助成金
非正規労働者の賃金規定改定による賃上げで、1人あたり4万〜7万円支給。 - 働き方改革推進支援助成金、人材確保等支援助成金、人材開発支援助成金
働き方改革・制度整備・職業訓練など、生産性向上や労働環境改善を行った場合の助成制度が整備されています。
👉 各制度とも 交付決定前の着手は対象外 です。計画→申請→実施→報告という順序が重要です。
2. 東京都による無料伴走支援
東京都は「東京働き方改革推進支援センター」を通じて、36協定、就業規則、助成金活用、人手不足対応など、幅広いテーマで無料相談を提供しています。訪問・オンライン・電話・メールなど柔軟な対応が可能です。
3. 経済産業省・中小企業庁による補助金・税制・価格転嫁支援
- 価格転嫁支援:「中小受託取引適正化法」の施行準備や価格交渉促進月間を強化
- 補助金優遇:IT導入補助金・ものづくり補助金・省力化投資補助金の要件緩和や審査優遇
- 税制支援:賃上げ促進税制の活用や繰越控除制度の拡充など
賃上げをきっかけに、販路拡大・業務改善・価格戦略を総合的に支援する内容となっています。
📝 まとめ
- 東京都の最低賃金は長期的に上昇を続け、特に物価が横ばいだった時期には実質賃金も改善してきました。
- 一方で、近年のインフレ局面では、名目賃金の引上げと物価上昇が拮抗しており、企業経営にとっては価格転嫁と生産性向上がカギとなります。
- 政府・東京都は、助成金、補助金、税制、無料相談体制などを整えています。制度の趣旨を理解し、計画的に活用することが重要です。
当事務所では申請代行は行いませんが、制度の概要や活用の方向性など、経営判断の一助となる情報提供を行っています。
ご希望のお客様には、社会保険労務士をご紹介しますので、ご相談ください。
中小企業経営に役立つ「ローカルベンチマーク」と経営の言語化~自己理解と漸進的改善のために~
中小企業経営に役立つ「ローカルベンチマーク」と経営の言語化
~自己理解と漸進的改善のために~
中小企業経営では、日々の業務に追われる中で「自社を客観的に見つめ、強みや課題を整理する時間」を取るのが難しいという声をよく耳にします。こうしたときに有効なのが、 経済産業省が提供する「ローカルベンチマーク(ロカベン)」です。
ロカベンは、いわば「経営の健康診断ツール」。財務と非財務の両面から企業を可視化し、経営者が自社の現状を正しく理解し、改善に向けて一歩を踏み出すための支援ツールです。
【経営管理ビザ改正】外国人起業家の二極化と外国人排除の動き:中国人富裕層は無影響?
2025年度中に予定されている**経営管理ビザの資本金要件引き上げ(500万円→3,000万円)**は、外国人起業家の在り方を大きく変える可能性があります。
さらに、この背景には、参議院選挙での「外国人排除」的な世論や、オーバーツーリズム・外国人犯罪への懸念が政府対応を後押しした構図があります。
しかし、統計上、外国人犯罪の増加は確認されておらず、むしろ減少傾向です。
では、なぜこのような方向性に進んでいるのか、そして外国人起業家にどのような影響が及ぶのかを解説します。
1. 経営管理ビザ資本金要件引き上げの概要
- 現行要件:資本金500万円以上 or 常勤職員2名以上
- 改正後:資本金3,000万円以上(国際基準に合わせる方向性)
- 施行時期:2025年度中に省令改正予定(公布後数ヶ月の準備期間見込み)
2. 外国人起業家の「二極化」と実質的排除
この改正により、外国人起業家は二極化が進むと予想されます。
■ 中所得国(ベトナム・タイ・ネパール等)の起業家
- 飲食業や小規模サービス業中心で、資本金500万円程度の起業が一般的
- 資本金3,000万円は現実的に困難であり、事実上の排除に近い影響
- 地域で多文化的なビジネスを展開してきた層が縮小する恐れ
■ 中国人富裕層
- 数千万円単位の資金を動かせる層は要件を容易に満たし、影響は軽微
- むしろ、中所得国層の撤退で市場参入余地が拡大する可能性あり
3. 背景にある「外国人排除」の政治的動き
- 2025年夏の参議院選挙では「外国人犯罪増加」「オーバーツーリズム」が争点化し、政府は外国人政策の見直しを打ち出しました。
- しかし、選挙後の警察・法務省統計によれば、外国人犯罪は長期的に減少傾向にあり、2023年時点で検挙率は在留外国人比0.29%と低水準です。
- 統計との乖離にもかかわらず、「外国人排除」世論が制度改正の後押しとなったと考えられます。
4. 政策の実質的な狙いは「資金力重視」?
この流れは、単なる治安対策ではなく、「資金力のある外国人富裕層を優遇し、中小規模の起業を抑制する」方向性といえます。
- 中所得国出身の起業家層 → 実質的な参入障壁
- 富裕層(特に中国系投資家) → 影響なし、むしろ優位拡大
結果として、外国人ビジネスは不動産投資や高級消費型中心となり、地域の生活に密着した外国人事業は衰退する恐れがあります。
5. 地域経済や多様性への影響
- 地方都市で増えていたエスニック飲食店や外国人コミュニティ支援型ビジネスが減少
- 雇用や多文化共生の機会縮小
- 富裕層中心の資本集中による都市部不動産市場の過熱リスク
これらは、地域社会における外国人との共生や経済循環にも影響を与えます。
6. 会計事務所のサポートと提言
当事務所では、外国人経営者向けに以下のサポートを提供しています:
- 経営管理ビザ取得・更新に必要な資本金調達・増資手続き
- 事業計画書作成支援とビザ審査対応サポート
- 法人設立・会計・税務顧問による一貫サポート
- 地域に根ざしたビジネスモデル設計のアドバイス
今後の制度改正は「資金力重視」の傾向が強まるため、早期の準備が成功のカギとなります。
まとめ
- 経営管理ビザ資本金要件の引き上げは、中所得国の外国人起業家の参入を実質的に制限し、中国人富裕層など資金力のある層を優遇する方向性。
- 背景には、参議院選挙での「外国人犯罪」「オーバーツーリズム」への懸念から生まれた外国人排除の世論がある。
- 統計的には犯罪増加は確認されておらず、政治的動機が強い改正とも考えられる。
外国人経営者の方は、資本金準備やビザ要件への対応を早めに進めることが不可欠です。当事務所では、ビザ取得から会計・税務まで総合的にサポートいたします。
消費税から見える日本社会のゆがみ――2025年参議院選挙を前に考える
こんにちは。藁総合会計事務所です。
2025年7月20日に投開票を迎える参議院選挙が迫る中、各政党から「消費税はお金持ち優遇」「消費税を減税して手取りを増やす」「給付金で生活支援を」といった政策が掲げられています。
しかし、これらのスローガンの背景にある本質的な問いに、私たちはしっかりと向き合えているでしょうか?
本コラムでは、消費税を起点に、格差・教育・政治参加・文化といった日本社会の構造的な課題を紐解き、今回の選挙を「未来の社会像を選ぶ機会」として捉える視点をお届けします。
■ 消費税は本当に“公平”なのか?
消費税は、一見すると誰にも同じ税率がかかる「公平な税制」に見えます。
しかし、収入の多寡によって実質的な負担率は大きく異なります。生活の大部分を消費に充てる低所得層にとって、消費税は実質的に重くのしかかります。これを「逆進性」と呼びます。
高所得層や法人は、さまざまな節税手段を通じて他の税から逃れる術を持っていますが、消費税だけは逃れにくい。この点において、消費税の増税は「取りやすいところから取る」構造になりがちなのです。
愛されたい! 良い人でありたい?| 税務・会計の専門家 藁総合会計事務所
『way to the Top 2023年8月号』より
誰もが「愛されていたい。」と望みます。「嫌われていたい」と思っている人は特別な事情があるはずです。
愛されていれば、ビジネスも成功しやすい。なぜなら、声をかけられやすいからです。にもかかわらず、なぜ無礼な態度や言葉遣いをする人がいるのでしょうか。相手に対する尊敬や配慮を欠く行動や言動は、人を不愉快にします。多分、そんな行動や言動をする人にその自覚はありません。
周りを見渡してそのような人を探す前に、自分の行動を顧みてください。
・部下を人前であざける、軽く扱う。
・部下の仕事ぶりを常に過小評価し、自分の組織の中での地位は低い地位と思い込ませる。
・部下を心が傷つくほどひどくからかう。
・成功したときの手柄は自分のものにするが、何らか問題が生じたときには他人のせいにする。
このような無礼な態度や言動だけが、人を不愉快にするのではありません。どのような行為や言動も相手がどう感じたかです。「尊敬や配慮を欠く扱いを受けた」と相手が感じるかどうかなのです。
人気のIT補助金、不正は絶対ダメ。
IT補助金不正受給問題が浮き彫りにする課題と対策
近年、中小企業の生産性向上やデジタル化推進を目指した「IT導入補助金」制度が注目を集めています。これは、中小企業や小規模事業者が自社の業務効率化や売上増加を目的にITツールを導入する際、その費用の一部を国が補助する仕組みです。事業者にとってはIT投資に対するハードルが下がり、ITベンダー側にとっては市場拡大につながる「Win-Win」の関係が期待されていました。ところが、ここ数年でこの制度を悪用した不正受給が相次ぎ、業界全体に深刻な影を落としています。
不正受給の手口と背景
不正受給の代表的な手口として、架空のITツール導入計画をでっち上げ、補助金を申請・受給する例が挙げられます。たとえば、実際には導入していないソフトウェアを「導入済み」と偽ったり、実際の費用よりも過大な請求を行ったりするケースがあります。また、ITベンダー側が申請者と結託し、存在しないサービスを提供したかのように報告書類を作成する手口も問題視されています。
なぜ、こうした不正が後を絶たないのでしょうか?背景には、補助金申請プロセスの複雑さや、人手不足によるチェック体制の不十分さが挙げられます。多くの申請書類を短期間で審査しなければならない担当部署は、細かな点検に十分なリソースを割けない場合があります。そのため、多少不審な点があっても見過ごされやすく、悪意ある業者にとっては「狙い目」となってしまうのです。
規制強化と再発防止策
政府側もこの問題を放置しているわけではありません。経済産業省や中小企業庁は不正発覚後、審査体制の強化や報告書類の精査を進める方針を打ち出しています。また、IT導入支援事業者(ITベンダー)に対する監視や、資格取り消しなどの厳格な処分が検討・実施されています。さらに、先進的な不正検知システムの導入や、外部有識者・監査法人等を活用した審査強化策も議論されています。
一方で、補助金を受け取る側にも倫理観が求められます。補助金は納税者の血税から成り立っており、その本来の趣旨は企業の健全な成長を後押しすることです。不正受給は、この趣旨を踏みにじる行為であり、社会的信頼を大きく損ねます。不正行為が横行すれば、制度そのものが厳格化され、結果的に本当に支援を必要とする事業者へのハードルも上がってしまいかねません。
企業側への提言:内部統制とコンプライアンス意識の強化
不正受給問題を契機に、中小企業やIT導入支援事業者は自社内部でのコンプライアンス体制を見直すべきです。例えば、経理・総務部門だけでなく経営陣も巻き込み、補助金申請から受給後の報告まで一貫した監視・記録体制を構築することが重要です。社内で透明性の高い意思決定プロセスを整え、第三者による監査を受けるなど、自主的なガバナンス強化策が求められます。
また、ITツール導入計画そのものが実際の業務改善につながるかを慎重に検証することも必要です。不正はもちろん論外ですが、「とりあえず補助金が出るから」という安易な発想でツールを導入すると、結局使いこなせず、事業成果にもつながりません。補助金はあくまできっかけであり、本質は業務効率化・生産性向上という経営改善なのです。
業界全体の健全化に向けて
この不正受給問題は、政府や企業単体だけで対処すべき問題ではありません。IT業界全体として健全なエコシステムを形成することが求められます。業界団体や公的な支援組織は、補助金の正当な利用方法や申請手続きのガイドラインをわかりやすく周知するとともに、定期的な研修会やセミナーを通じて関係者の意識向上を図ることができます。
さらに、メディア報道を通じて不正の実態が明らかになることで、一般市民や企業経営者も、この問題の深刻さを認識できます。情報公開や報道は、透明性の確保と世論形成に重要な役割を果たします。信頼される仕組みづくりと適切な情報発信によって、再発防止への抑止力が働くことが期待できます。
まとめ:持続可能な補助金制度へ向けた転換点
IT導入補助金は、中小企業のデジタルトランスフォーメーション(DX)を促進する有力な政策ツールであり、適正な運用によって多くの企業が成長のチャンスを得られる制度です。しかし、不正受給問題が浮上した今、制度全体を揺るがす事態となっています。ここで求められるのは、制度改革を伴う厳正なチェック体制の確立と、企業側の倫理的な行動です。
不正に手を染めることなく、公正なルールの下でIT補助金を活用することが、中長期的にはすべての関係者にとってプラスに働きます。この問題を機に、私たちは「安易な利益誘導」ではなく「持続可能な成長」につながる選択をすべきです。健全なエコシステムが育めば、IT補助金は日本経済全体の底上げにつながる有用な支援策として、再び信頼を取り戻すことができるでしょう。